Domain murenabgang.de kaufen?
Wir ziehen mit dem Projekt
murenabgang.de um.
Sind Sie am Kauf der Domain
murenabgang.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain murenabgang.de kaufen?
Welche Aufwendungen fallen bei der Gründung eines Unternehmens an? Welche Arten von Aufwendungen entstehen bei der Renovierung eines Hauses?
Bei der Gründung eines Unternehmens fallen Kosten für die Anmeldung, Rechtsberatung und eventuell die Einrichtung der Geschäftsräume an. Bei der Renovierung eines Hauses entstehen Kosten für Materialien, Arbeitskräfte und eventuell Genehmigungen oder Planungskosten. Es können auch zusätzliche Ausgaben für neue Möbel oder Dekoration anfallen. **
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
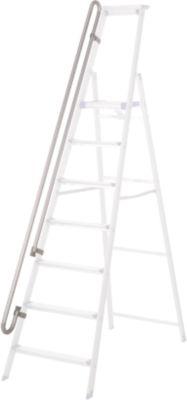
KRAUSE Handlauf, für Podestleiter mit extrahohem Handlauf, 3 - 4 StufenHandlauf, für Podestleiter mit extrahohem Handlauf, 3 - 4 Stufen. Anlieferung = montiert. Material = Aluminium. Farbe = silber, grau. Für Modell = 3 - 4 Stufen. Produkttyp = Zubehör für Leitern. Zolltarifnummer = 76169990. Herkunftsland = POL. Bruttogewicht = 1.2 kg. Gewicht = 1.1 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Handlauf Podestleiter, links und rechts einsetzbar.170,17 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
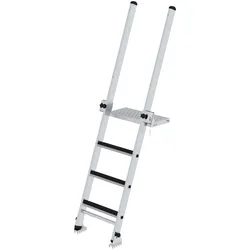
MUNK Stufen-Baugrubenleiter 2,25m mit 4 Stufen ohne HandlaufStufen-Anlegeleiter mit Fußplatten und Krallen für einen sicheren Stand. 4-fach gebördelte Stufen-/Holmverbindung Verstärkte Ausstiegsholme für einen sicheren Überstieg Extra breite, höhenverstellbare Plattform (550 x 240 mm) aus rutschhemmendem Aluminium-Lochblech R 13 zum sicheren Ein-/Ausstieg sowie Arretieren der Leiter am Baugrubenrand Fußplatten mit Krallen für einen sicheren Stand im korrekten Anstellwinkel Mit optionalen Einsteckteilen flexibel erweiterbar Stufenabstand: 263 mm Leiterneigung: 70° Untere Außenbreite: 490 mm Holmhöhe: 73 mm Holmbreite: 25 mm Stufenbreite: 440 mm Stufen-/Sprossentiefe: 80 mm Stufen-/Sprossenabstand: 263 mm Neigung: 70° Bauart: Zum Anlehnen Material: Aluminium487,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **


Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
KRAUSE Handlauf, für Podestleiter mit extrahohem Handlauf, 3 - 4 StufenHandlauf, für Podestleiter mit extrahohem Handlauf, 3 - 4 Stufen. Anlieferung = montiert. Material = Aluminium. Farbe = silber, grau. Für Modell = 3 - 4 Stufen. Produkttyp = Zubehör für Leitern. Zolltarifnummer = 76169990. Herkunftsland = POL. Bruttogewicht = 1.2 kg. Gewicht = 1.1 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Handlauf Podestleiter, links und rechts einsetzbar.170,17 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
MUNK Stufen-Baugrubenleiter 2,25m mit 4 Stufen ohne HandlaufStufen-Anlegeleiter mit Fußplatten und Krallen für einen sicheren Stand. 4-fach gebördelte Stufen-/Holmverbindung Verstärkte Ausstiegsholme für einen sicheren Überstieg Extra breite, höhenverstellbare Plattform (550 x 240 mm) aus rutschhemmendem Aluminium-Lochblech R 13 zum sicheren Ein-/Ausstieg sowie Arretieren der Leiter am Baugrubenrand Fußplatten mit Krallen für einen sicheren Stand im korrekten Anstellwinkel Mit optionalen Einsteckteilen flexibel erweiterbar Stufenabstand: 263 mm Leiterneigung: 70° Untere Außenbreite: 490 mm Holmhöhe: 73 mm Holmbreite: 25 mm Stufenbreite: 440 mm Stufen-/Sprossentiefe: 80 mm Stufen-/Sprossenabstand: 263 mm Neigung: 70° Bauart: Zum Anlehnen Material: Aluminium487,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Aufwendungen fallen bei der Gründung eines Unternehmens an? Welche Arten von Aufwendungen entstehen bei der Renovierung eines Hauses?
Bei der Gründung eines Unternehmens fallen Kosten für die Anmeldung, Rechtsberatung und eventuell die Einrichtung der Geschäftsräume an. Bei der Renovierung eines Hauses entstehen Kosten für Materialien, Arbeitskräfte und eventuell Genehmigungen oder Planungskosten. Es können auch zusätzliche Ausgaben für neue Möbel oder Dekoration anfallen. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Clark, Timothy R.: Die vier Stufen der psychologischen SicherheitDie vier Stufen der psychologischen Sicherheit , Auf dem Weg zu mehr Vielfalt und Innovation am Arbeitsplatz , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230922, Produktform: Kartoniert, Autoren: Clark, Timothy R., Übersetzung: Kauschke, Mike, Seitenzahl/Blattzahl: 159, Abbildungen: mit 13 Abbildungen und 8 Tabellen, Keyword: Resilizenz; Gesundheitsmanagement; Psychological Safety; Lernen; Stress, Fachschema: Innovationsmanagement~Management / Innovationsmanagement~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Organisationstheorie~Arbeitsorganisation~Achtsamkeit, Fachkategorie: Management: Innovation~Organisationstheorie und -verhalten~Arbeitsmodelle und -praxis~Achtsamkeit, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 159 Blätter, Länge: 240, Breite: 160, Höhe: 11, Gewicht: 310, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297556729,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engelhardt, Lutz: Barrierefreiheit in der ImmobilienbewertungBarrierefreiheit in der Immobilienbewertung , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20220110, Produktform: Kartoniert, Autoren: Engelhardt, Lutz, Seitenzahl/Blattzahl: 233, Abbildungen: 109 farbige Abbildungen und 21 Karten/Tabellen, Keyword: Barrierefreies Bauen; Baumängelgutachten; Bauschadengutachten; ImmoWertV; Immobilienbewertung; Marktwertgutachten; Verkehrswertgutachten; Wertermittlung, Fachschema: Immobilienrecht, Fachkategorie: Barrierefreiheit und Gebäudeplanung, Region: Europa, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Mller Medien GmbH & Co. KG, Länge: 239, Breite: 163, Höhe: 12, Gewicht: 570, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von EAN: 9783481043285, eBook EAN: 9783481043278, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.